Un gimnasio empieza a aceptar tarjeta para no perder al socio que no trae efectivo, y al primer mes llega la sorpresa: el depósito no coincide con lo que se cobró. Nadie se robó nada; es la comisión de la terminal, más el IVA de esa comisión, más el costo de los meses sin intereses que alguien ofreció en recepción para cerrar una anualidad. Si nadie hizo la cuenta antes, se siente como dinero que desapareció.
Las comisiones de terminal Mercado Pago para gimnasio son fáciles de calcular una vez que sabes sobre qué se aplica cada porcentaje. Esta guía explica la tasa base con un ejemplo real, el costo de los meses sin intereses, cuánto cuesta la terminal, cómo se compara con Clip y con una terminal bancaria, cuánto pagaría al mes un gimnasio típico y qué decisiones de precio conviene tomar.
La comisión base: 3.5% + IVA
Mercado Pago cobra 3.5% + IVA por cada pago con tarjeta de débito o crédito en una sola exhibición, con el dinero disponible al momento. No hay renta mensual ni cuota de inscripción, y la tasa es la misma en todos los modelos Point.
El detalle que confunde a todos es el IVA: se cobra sobre la comisión, no sobre la venta. El IVA es el 16% de lo que te cobra Mercado Pago, así que el costo efectivo es 3.5% × 1.16 = 4.06% de cada venta.
Ejemplo: una mensualidad de $600
| Concepto | Cálculo | Monto |
|---|---|---|
| Cobro al socio | — | $600.00 |
| Comisión | $600 × 3.5% | $21.00 |
| IVA de la comisión | $21 × 16% | $3.36 |
| Total que descuenta Mercado Pago | $21 + $3.36 | $24.36 |
| Te llega | $600 − $24.36 | $575.64 |
Si haces la cuenta con 4.06% llegas al mismo número: $600 × 4.06% = $24.36.
Plazos de depósito más lentos, comisión más baja
Mercado Pago permite elegir un plazo de acreditación más largo a cambio de una comisión menor. Se configura en la app, en la sección de tu negocio dedicada a comisiones y meses sin intereses de Point. Mercado Pago no publica esas tasas en su sitio, así que la única forma de conocerlas es revisarlas en tu cuenta.
Para un gimnasio, la pregunta es simple: ¿necesitas el dinero de las tarjetas el mismo día? Si pagas renta, nómina y proveedores con el efectivo y las transferencias, esperar unos días por el dinero de las tarjetas puede ahorrar un porcentaje que, multiplicado por todo el año, sí se nota. Compara la tasa de cada plazo en tu app con tu volumen mensual antes de decidir.
Meses sin intereses: el costo que más se subestima
Ofrecer meses sin intereses ayuda a vender anualidades y paquetes, pero el costo lo absorbe el negocio. Mercado Pago cobra una comisión adicional a la base, que depende del plazo:
| Plazo | Comisión adicional | Base + adicional | Costo efectivo con IVA |
|---|---|---|---|
| 3 meses | 4.69% + IVA | 8.19% + IVA | 9.50% |
| 6 meses | 7.69% + IVA | 11.19% + IVA | 12.98% |
| 9 meses | 11.19% + IVA | 14.69% + IVA | 17.04% |
| 12 meses | 12.89% + IVA | 16.39% + IVA | 19.01% |
| 18 meses | 19.39% + IVA | 22.89% + IVA | 26.55% |
| 24 meses | 27.29% + IVA | 30.79% + IVA | 35.72% |
La comisión adicional es la que publica Mercado Pago; las otras dos columnas son cálculo propio: base de 3.5% más la adicional, y ese total multiplicado por 1.16.
Ejemplo: una anualidad de $3,600
- A 3 meses: comisión $3,600 × 8.19% = $294.84, más IVA de $47.17, total $342.01. Te llegan $3,257.99.
- A 12 meses: comisión $3,600 × 16.39% = $590.04, más IVA de $94.41, total $684.45. Te llegan $2,915.55.
Ofrecer 12 meses en una anualidad de $3,600 cuesta $342.44 más que ofrecer 3. Si la anualidad ya tenía descuento frente a doce mensualidades, los meses sin intereses pueden comerse todo el margen de la promoción.
Antes de anunciar "anualidad a 12 meses sin intereses", haz la cuenta con el costo efectivo de la tabla. A 12 meses, casi una quinta parte de la anualidad se va en comisión.
Cuánto cuesta la terminal
| Terminal | Precio | Precio de lista | ¿Se integra con un sistema? |
|---|---|---|---|
| Mercado Pago Point Smart 2 | $399 | $4,499 | Sí, en modo PDV |
| Mercado Pago Point Air | $349 | $2,999 | No |
| Mercado Pago Point Mini | $89 | $499 | No |
| Clip Total 3 | $699 | $4,499 | No con Vekio |
| Clip Plus 2 | $129 | $499 | No con Vekio |
| BBVA TPV (oferta PyME) | Primera terminal sin costo; adicionales $150 al mes | — | No con Vekio |
Precios de referencia en México, octubre 2026, publicados por cada proveedor; varían por promoción. Las comisiones de este artículo son más IVA salvo que se indique.
La Point Smart 2 tiene además una promoción en la que Mercado Pago devuelve el costo de la terminal al cobrar $30,000. Las terminales cuestan poco comparadas con lo que pagas en comisiones durante un año, así que el precio del aparato casi nunca debería decidir la compra.
Mercado Pago Point vs Clip vs terminal bancaria
| Proveedor | Comisión por cobro | Depósito | Costos fijos | Notas |
|---|---|---|---|---|
| Mercado Pago Point | 3.5% + IVA (4.06% efectivo) | Inmediato con esa tasa; más lento y más barato si lo eliges en la app | Sin renta ni inscripción | Misma tasa en todos los modelos |
| Clip (promoción) | 2.99% + $1 + IVA por transacción aprobada | Mismo día para cobros entre 9:00 y 20:00 hora de CDMX; después, al día siguiente | Sin renta | Tasa promocional |
| Clip (tasa estándar) | 3.6% según su calculadora; terceros la citan como 3.6% + IVA (4.18% efectivo) | Igual que arriba | Sin renta | La calculadora oficial sigue mostrando 3.6% |
| BBVA TPV, oferta PyME | 2.50% + IVA | 24 horas hábiles | Primera terminal sin costo; adicionales $150 al mes; sin facturación mínima | Los costos publicados no incluyen IVA |
| BBVA TPV, tarifa general | Según contrato | — | Afiliación $300; adicional $150 al mes; penalización de $359 al mes si facturas menos de $25,000; $0.42 por transacción GPRS | Revisa en qué tarifa quedas |
| Getnet (Santander) | 2.50% a 1.90% según facturación (sin verificar) | — | Renta de $250 + IVA al mes (sin verificar) | Su página de la oferta ya no está disponible |
| Banorte | Depende del giro y la facturación (sin verificar) | — | Primera sin costo, luego $300 + IVA al mes (sin verificar) | Tasa negociada |
Tres conclusiones prácticas:
- La tasa bancaria es la más baja, pero no es automática. Las tasas de los bancos se negocian según el giro y el volumen. La oferta PyME de BBVA es atractiva; la tarifa general penaliza a quien factura poco con tarjeta.
- El peso fijo de Clip castiga los cobros chicos. Con la promoción, Clip cobra 2.99% más $1 por transacción. Ese peso pesa poco en una anualidad y mucho en una visita suelta.
- Mercado Pago es la tasa más simple: un solo porcentaje, sin cargos fijos y con el dinero disponible al momento.
El punto de equilibrio entre Clip y Mercado Pago
Sin IVA (que se aplica igual a los dos), la comisión es igual cuando 3.5% × ticket = 2.99% × ticket + $1. Despejando, el ticket es $1 ÷ 0.51% = $196.08.
- En una visita de $150: Mercado Pago cobra $150 × 4.06% = $6.09; Clip con promoción cobra ($150 × 2.99% + $1) × 1.16 = $6.36.
- En una mensualidad de $600: Mercado Pago cobra $24.36; Clip con promoción cobra ($600 × 2.99% + $1) × 1.16 = $21.97.
Si tu gimnasio vive de mensualidades, la promoción de Clip sale más barata por cobro; si vive de visitas sueltas, Mercado Pago. Y si la promoción de Clip termina y regresa la tasa de 3.6%, Mercado Pago es más barato en cualquier ticket.
Simulación: un gimnasio que cobra $60,000 al mes con tarjeta
Supongamos un gimnasio que cobra $60,000 al mes con tarjeta, en 100 cobros de $600, todos en una sola exhibición.
La fórmula general es:
Costo mensual = (ventas con tarjeta × tasa + número de cobros × cargo fijo) × 1.16
| Proveedor | Cálculo | Costo al mes | Te llega |
|---|---|---|---|
| Mercado Pago Point | $60,000 × 3.5% × 1.16 | $2,436.00 | $57,564.00 |
| Clip (promoción) | ($60,000 × 2.99% + 100 × $1) × 1.16 | $2,197.04 | $57,802.96 |
| Clip (3.6% + IVA) | $60,000 × 3.6% × 1.16 | $2,505.60 | $57,494.40 |
| BBVA TPV, oferta PyME | $60,000 × 2.5% × 1.16 | $1,740.00 | $58,260.00 |
En este escenario, la diferencia entre Mercado Pago y la oferta PyME de BBVA es de $696 al mes, o $8,352 al año. Entre Mercado Pago y Clip con promoción, $238.96 al mes.
Ahora el mismo gimnasio en un mes con poca tarjeta, digamos $20,000. Si su contrato bancario es de tarifa general, la penalización de $359 al mes por facturar menos de $25,000 se suma a la comisión y puede borrar la ventaja de la tasa baja. Por eso, antes de firmar con un banco, pregunta exactamente en qué tarifa quedas y qué pasa en los meses flojos.
El número que importa no es la tasa de la publicidad, sino el costo mensual con tu volumen, tu ticket promedio y tus meses flojos. Haz la tabla con tus números reales.
Decisiones de precio: ¿quién paga la comisión?
Trasladar la comisión al socio
Es tentador sumar un 4% cuando el socio paga con tarjeta. Antes de hacerlo:
- Revisa las reglas de las redes de tarjetas que acepta tu terminal y lo que establece tu contrato con el procesador sobre cargos adicionales.
- Revisa lo que indica Profeco sobre exhibición de precios y cargos al consumidor.
- Sé transparente. Si decides tener un precio distinto por método de pago, exhíbelo en recepción y en tus mensajes antes de cobrar, nunca como sorpresa en la terminal.
Esto no es asesoría legal; si tienes dudas, consúltalo con tu contador o asesor.
Incentivar el efectivo o la transferencia
La alternativa más común es al revés: un precio de lista igual para todos y un beneficio por pagar en efectivo o por transferencia, por ejemplo en la anualidad. Las mismas reglas de transparencia aplican. Ten en cuenta que el efectivo también cuesta: hay que contarlo, cuadrarlo en el corte, guardarlo y llevarlo al banco. La guía de cómo hacer el corte de caja en un gimnasio explica ese costo oculto.
Meses sin intereses solo donde conviene
Una regla sencilla: ofrecer meses sin intereses solo en productos de ticket alto y con margen suficiente para absorber el costo efectivo de la tabla. Ofrecer 12 meses en una mensualidad no tiene sentido; en una anualidad con descuento, haz la cuenta primero.
Cómo revisar que los depósitos cuadran
Saber la tasa no sirve de mucho si nadie revisa que el dinero que llegó sea el que debía llegar. Una revisión mensual de diez minutos evita sorpresas:
- Suma lo cobrado con tarjeta en el mes, separando los cobros en una sola exhibición de los cobros a meses.
- Calcula la comisión esperada con la fórmula de arriba: 4.06% para los cobros en una sola exhibición con depósito inmediato, y el costo efectivo de la tabla para cada plazo de meses.
- Compara contra lo depositado en tu cuenta de Mercado Pago. Una diferencia pequeña suele ser redondeo; una grande casi siempre es un cobro a meses que nadie anotó, un reembolso o un contracargo.
- Revisa los cobros que no aparecen en tu sistema. Si alguien cobró tecleando el monto directo en la terminal, ese pago existe en Mercado Pago pero no en tu registro de membresías.
- Anota el resultado. Con tres o cuatro meses de datos sabrás cuánto te cuesta realmente aceptar tarjeta y si vale la pena cambiar de plazo de depósito o de proveedor.
Si vendes productos en mostrador además de membresías, haz la revisión incluyendo esas ventas; en punto de venta para gimnasio está cómo se registran.
Lo que muestra Vekio de cada cobro
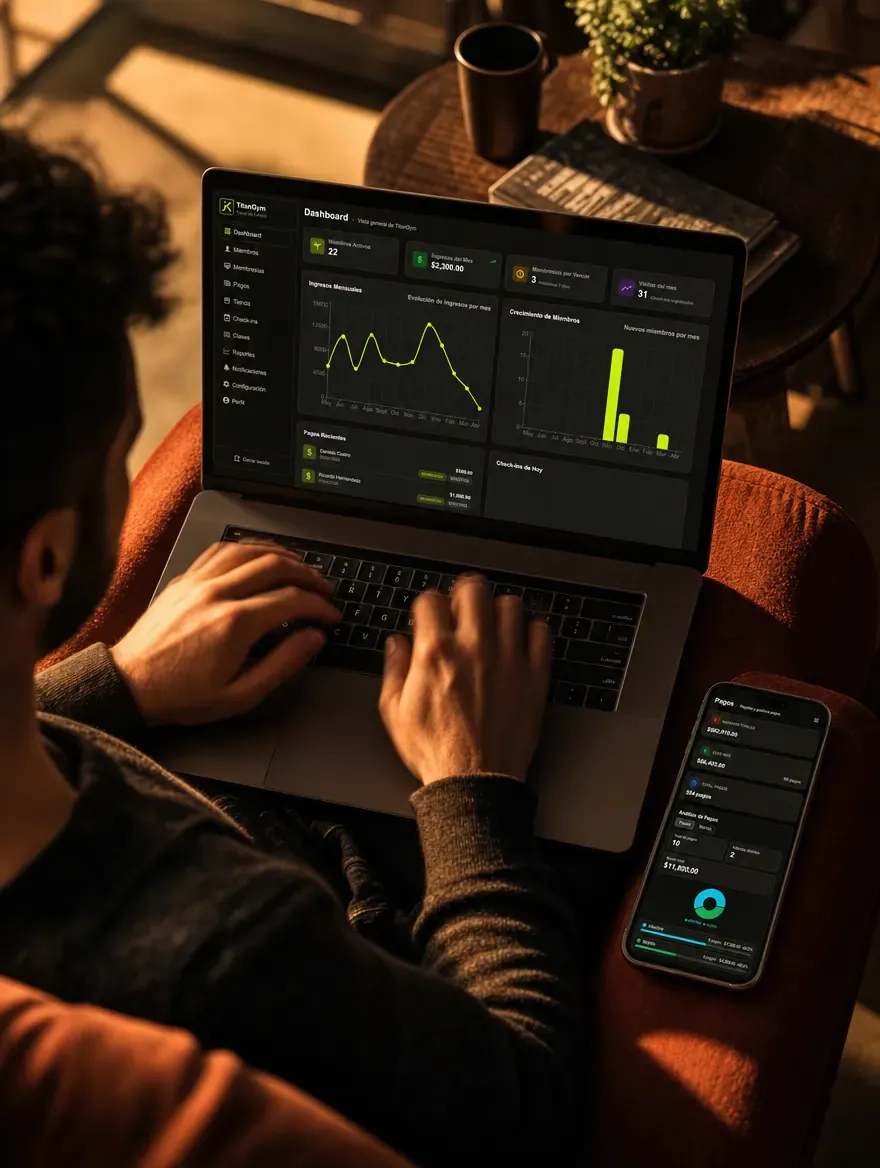
Cuando cobras con una Point integrada a Vekio, la comisión deja de ser un número que descubres al ver el depósito. Cada pago cobrado en la terminal muestra:
- Cobrado: lo que pagó el socio.
- Comisión Mercado Pago, o Costo de meses cuando el cobro fue a meses.
- Te llega: lo que realmente se deposita.
- Disponible el: la fecha en que ese dinero se libera.
- Autorización y Operación, para cualquier aclaración.
En la vista general de pagos, el resumen por método incluye una línea "En terminal: comisión −$X · te llegan $Y" con el total del periodo. Así sabes cuánto te costó cobrar con tarjeta en el mes sin abrir la app de Mercado Pago ni hacer la cuenta a mano.
Y en el corte de caja, el dinero de las tarjetas no entra al efectivo esperado: el cajón se cuadra con el fondo, los pagos en efectivo y los gastos en efectivo. Las tarjetas aparecen en el desglose por método, como debe ser. El detalle está en corte de caja para gimnasio.
Vekio no cobra comisión por los cobros con terminal: el porcentaje es solo el de Mercado Pago y el dinero llega directo a tu cuenta. El costo de Vekio es el de tu plan, que puedes ver en precios.
Cómo elegir terminal: la comisión no es lo único
La tasa importa, pero en un gimnasio hay otro costo que no aparece en ninguna tabla: el tiempo y los errores de capturar cada pago dos veces. Una terminal que no se integra con tu sistema obliga a teclear el monto en la terminal y luego registrarlo en el sistema, y de ahí salen los cortes que no cuadran y las membresías que no se renovaron.
En Vekio, la única terminal integrada es Mercado Pago Point (Point Smart y Point Smart 2): el cobro sale del sistema, el socio paga y el pago se registra solo cuando Mercado Pago lo confirma. Clip y las terminales bancarias se pueden seguir usando, pero el pago se registra a mano como pago con tarjeta. Cómo se configura y cómo se ve en recepción está en cómo cobrar con tarjeta en el gimnasio con Mercado Pago Point.
Una forma razonable de decidir:
- Calcula tu costo mensual con la fórmula de arriba, con tu volumen y tu ticket promedio reales, para cada opción.
- Suma el costo de operación. Si hoy capturas a mano y tienes errores frecuentes en el corte, la integración vale más que una diferencia de pocas décimas en la tasa.
- Revisa los meses flojos y los cargos fijos, sobre todo en contratos bancarios.
- Combina si te conviene. Hay gimnasios que usan la Point integrada para los cobros del día y conservan una terminal bancaria para pagos grandes. Lo importante es que cada pago quede registrado con su método.
Si todavía estás ordenando cómo cobras, en cómo cobrar las mensualidades del gimnasio están las prácticas para que los socios paguen a tiempo, y en cómo pasar tu gimnasio de Excel a un sistema el paso a paso para dejar la hoja de cálculo. Todas las guías de cobro están en la sección de pagos del blog, el detalle del producto en membresías y pagos, y si quieres ver una terminal cobrando desde Vekio, puedes agendar una demo.
Preguntas frecuentes
¿Cuánto cobra Mercado Pago Point por cada pago con tarjeta?
3.5% más IVA por cobro con débito o crédito en una sola exhibición, con el dinero disponible al momento. Como el IVA es el 16% de la comisión, el costo efectivo es 4.06% de la venta.
¿El IVA se cobra sobre la venta o sobre la comisión?
Sobre la comisión. En un cobro de $600, la comisión es $21 y el IVA es $3.36, así que te llegan $575.64.
¿Puedo pagar menos comisión si espero más días por el dinero?
Sí. Mercado Pago ofrece tasas más bajas con plazos de depósito más largos y se configuran en la app, en la sección de comisiones de Point. Mercado Pago no publica esas tasas, así que revísalas en tu cuenta.
¿Quién paga el costo de los meses sin intereses?
El negocio. Mercado Pago cobra una comisión adicional a la base que depende del plazo, desde 4.69% más IVA a 3 meses hasta 27.29% más IVA a 24 meses.
¿Es más barato Clip o Mercado Pago?
Depende del ticket y de si la tasa promocional de Clip sigue vigente. Con la promoción de 2.99% más $1 más IVA, Clip sale más barato en cobros mayores a unos $196 y Mercado Pago en cobros menores.
¿Puedo cobrarle la comisión al socio?
Antes de hacerlo revisa las reglas de las redes de tarjetas que acepta tu terminal y lo que indica Profeco sobre precios al consumidor. Si decides tener precios distintos por método de pago, exhíbelos claramente antes de cobrar.
¿Vekio cobra comisión por los pagos con terminal?
No. La comisión es solo la de Mercado Pago y el dinero llega directo a tu cuenta. Vekio cobra únicamente su plan mensual.
¿El dinero de las tarjetas cuenta en el corte de caja?
Aparece en el desglose por método, pero no en el efectivo esperado del cajón. El efectivo esperado se calcula solo con el fondo, los pagos en efectivo y los gastos en efectivo.
Empieza gratis hasta 30 socios
Sin tarjeta y sin fecha de corte. Membresías y pagos con Vekio.